AI tiết kiệm thời gian hay đang tạo thêm việc cho CFO? Bài toán Verification Burden trong phòng tài chính
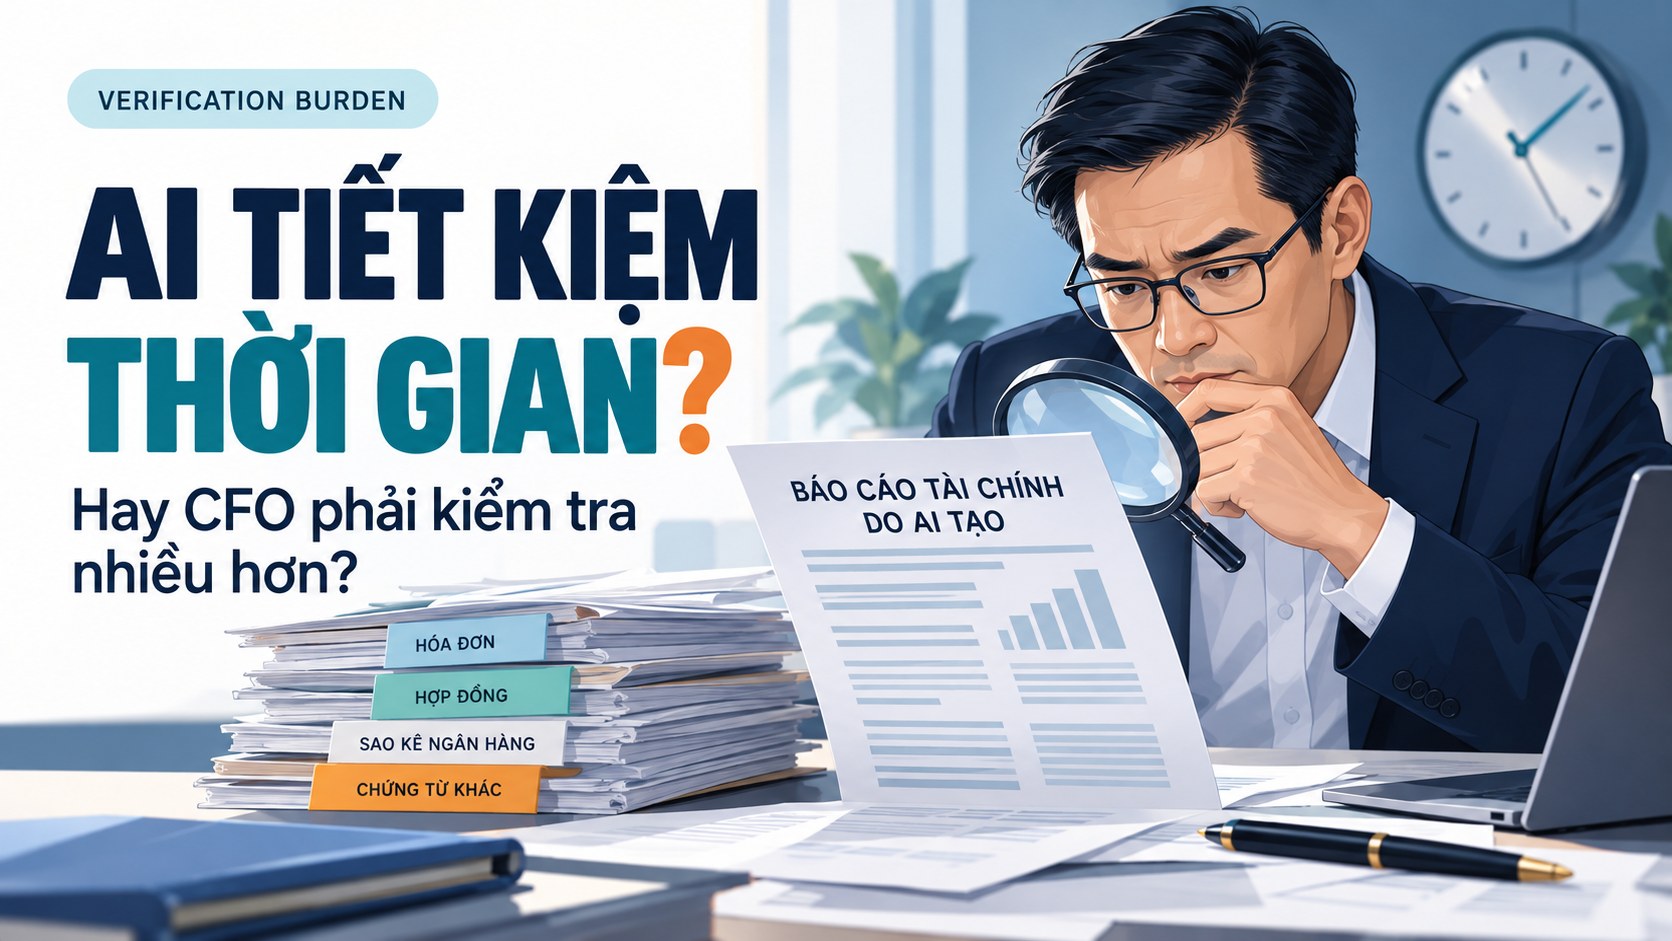

AI tiết kiệm thời gian hay đang tạo thêm việc cho CFO? Bài toán Verification Burden trong phòng tài chính
Trong hầu hết các cuộc thảo luận về AI trong Finance, câu chuyện thường bắt đầu bằng một lời hứa rất hấp dẫn: AI sẽ giúp kế toán viên và CFO tiết kiệm thời gian.
AI có thể đọc tài liệu nhanh hơn, tạo báo cáo nhanh hơn, viết commentary nhanh hơn, phân tích variance nhanh hơn, tổng hợp dữ liệu từ nhiều nguồn nhanh hơn và hỗ trợ chuẩn bị forecast nhanh hơn. Nếu chỉ nhìn từ góc độ tốc độ xử lý, lợi ích có vẻ rất rõ.
Nhưng khi AI đi sâu hơn vào công việc tài chính, một câu hỏi khác bắt đầu xuất hiện:
AI thực sự tiết kiệm thời gian, hay chỉ chuyển thời gian từ “làm” sang “kiểm tra”?
Đây là một câu hỏi rất đáng quan tâm đối với CFO.
Một khảo sát năm 2026 của Datarails với 270 CFO và finance leaders tại các doanh nghiệp lớn ở Mỹ cho thấy các đội ngũ Finance dành trung bình khoảng 26% thời gian làm việc để kiểm tra hoặc sửa kết quả do AI tạo ra. Có tới 96% người được khảo sát cho biết họ dành ít nhất 10% thời gian cho việc verification hoặc correction. Chỉ 5% tin tưởng AI tạo board-ready financial reports mà không cần human review, và chỉ 4% sẵn sàng giao month-end close cho AI mà không cần con người kiểm tra.
Khảo sát này được thực hiện với các công ty Mỹ có trên 1.000 nhân viên và doanh thu từ 100 triệu USD trở lên, nên không nên suy rộng trực tiếp các tỷ lệ này cho SME Việt Nam. Tuy nhiên, nó chỉ ra một vấn đề quản trị rất đáng chú ý:
AI không chỉ tạo productivity gain. Nó cũng tạo ra verification burden.
Và nếu không đo cả hai phía, doanh nghiệp rất dễ đánh giá quá cao giá trị thật của AI.
“Time saved” chưa chắc là value
Giả sử trước đây một analyst mất 5 giờ để chuẩn bị một báo cáo. Sau khi dùng AI, thời gian tạo draft chỉ còn 1 giờ.
Nhìn rất ấn tượng:
Gross Time Saved = 4 giờ.
Nhưng sau đó Finance Manager phải mất thêm 1 giờ kiểm tra số liệu, 45 phút truy lại nguồn, 30 phút sửa cách giải thích, 30 phút reconcile với ERP và 15 phút xác minh những assumption AI sử dụng.
Tổng verification và rework:
3 giờ.
Khi đó:
Net Time Saved = 4 giờ - 3 giờ = 1 giờ.
Nếu doanh nghiệp chỉ đo “AI giúp tạo báo cáo nhanh hơn 80%” thì con số này có thể đúng về mặt kỹ thuật, nhưng nó không phản ánh productivity thực tế của toàn bộ workflow.
Đây là lý do CFO nên chuyển từ cách đo AI Processing Time sang End-to-End Workflow Time.
Verification Burden là gì?
Verification Burden có thể hiểu đơn giản là:
Khối lượng thời gian và công sức con người phải bỏ ra để kiểm tra, xác minh, sửa hoặc chứng minh rằng output của AI đủ đáng tin để sử dụng trong công việc tài chính.
Nó có thể bao gồm kiểm tra số liệu, kiểm tra source, reconcile với System of Record, kiểm tra calculation, kiểm tra logic, kiểm tra accounting treatment, xác nhận assumption, kiểm tra compliance, sửa hallucination, sửa output không nhất quán và chuẩn bị evidence để reviewer hoặc auditor chấp nhận.
Trong các công việc ít rủi ro như viết email hay tóm tắt cuộc họp, verification burden có thể thấp. Nhưng trong Finance, khi output ảnh hưởng tới cash, tax, financial reporting, management decision, payment, forecast hoặc board reporting, verification burden tăng rất nhanh.
Đây là lý do nhiều CFO vẫn sẵn sàng dùng AI để draft email hoặc summarize meeting, nhưng ít người sẵn sàng giao month-end close hoặc board report cho AI mà không review.
Vấn đề không phải CFO “không tin AI”
Có thể dễ dàng kết luận rằng CFO quá thận trọng. Nhưng đó chưa chắc là cách nhìn đúng.
Finance có trách nhiệm với những con số có thể ảnh hưởng tới quyết định đầu tư, nghĩa vụ thuế, báo cáo tài chính, dòng tiền, ngân hàng, auditor và board.
Một output “có vẻ hợp lý” chưa đủ. Finance phải trả lời:
Con số này đến từ đâu?
Source nào được sử dụng?
AI có dùng đúng version không?
Có dữ liệu nào bị thiếu không?
Calculation có đúng không?
Accounting rule nào được áp dụng?
Nếu auditor hỏi lại, chúng ta có reconstruct được reasoning không?
Đó không phải là sự thiếu tin tưởng mang tính cảm tính. Đó là yêu cầu về auditability.
Khảo sát của Datarails cho thấy 75% người tham gia coi việc không thể audit hoặc explain cách AI tạo ra output là rào cản lớn nhất đối với việc tin tưởng AI trong mission-critical finance tasks.
Điểm này rất quan trọng. Bottleneck không chỉ là AI có thông minh hay không. Nó còn là:
Finance có kiểm chứng AI nhanh đến mức nào?
AI tạo thêm việc khi Data Layer yếu
Một phát hiện đáng chú ý khác trong khảo sát là những Finance team có dữ liệu nằm rải rác trong các hệ thống không kết nối phải dành nhiều thời gian verification hơn.
Điều này rất hợp lý.
Giả sử AI đưa ra một answer về doanh thu tháng 9. Reviewer phải tự hỏi AI lấy số từ GL hay sales system, có lấy credit note chưa, có loại intercompany chưa, exchange rate nào được dùng, có lấy số draft hay posted và cut-off date là ngày nào.
Nếu doanh nghiệp chưa có một data foundation đủ rõ, AI có thể tạo ra một câu trả lời rất tự tin nhưng dựa trên context sai.
Lúc đó con người phải đi theo chuỗi:
Find Source → Validate Data → Reconcile → Correct AI → Re-check Output.
AI không xóa công việc. Nó chỉ chuyển công việc sang một tầng khác.
Đây là một trong những lý do các doanh nghiệp có dữ liệu chưa chuẩn hóa có thể thấy AI “không hiệu quả như demo”. Demo thường giả định data sạch. Production thì không.
Một câu trả lời sai tự tin thường tốn thời gian hơn một câu trả lời chậm
Đây là một nghịch lý đáng chú ý.
Nếu system nói “Tôi không biết”, con người biết cần kiểm tra.
Nhưng nếu AI nói “Doanh thu tháng 9 là 152,4 tỷ đồng, tăng 11,8% so với tháng trước” với giọng điệu rất tự tin, reviewer có thể phải mất nhiều thời gian hơn để xác minh toàn bộ chain.
Nếu cuối cùng phát hiện AI dùng sai dataset hoặc cut-off, time lost có thể lớn hơn thời gian tự phân tích từ đầu.
Đó là lý do một trong những complaint phổ biến nhất trong khảo sát của Datarails là AI đưa ra câu trả lời tự tin nhưng dựa trên dữ liệu sai.
Trong Finance, confidence không phải là evidence.
Gross Productivity và Net Productivity phải được tách ra
Để đo AI đúng hơn, CFO nên phân biệt:
Gross AI Productivity
và:
Net AI Productivity
Gross AI Productivity đo AI đã giảm bao nhiêu thời gian thực hiện task ban đầu.
Ví dụ:
Manual Task Time = 10 giờ.
AI-assisted Task Time = 3 giờ.
Gross saving:
7 giờ.
Nhưng Net AI Productivity phải trừ thêm:
Verification Time
Rework Time
Exception Handling Time
Escalation Time.
Có thể dùng công thức rất đơn giản:
Net AI Productivity = Gross Time Saved - Verification Time - Rework Time.
Nếu muốn đầy đủ hơn, Net AI Economic Value có thể được nhìn như:
Productivity Value + Error Reduction + Faster Decision Value + Capacity Released - AI Cost - Verification Cost - Rework Cost - Control Cost.
Đây mới gần với cách CFO nên nhìn AI.
Verification không phải lúc nào cũng là lãng phí
Cũng cần tránh một hiểu lầm khác.
Verification không phải lúc nào cũng là “chi phí xấu”.
Trong Finance, một mức verification nhất định là cần thiết.
Vấn đề không phải “Làm sao verification = 0?”, mà là:
Làm sao verification tập trung đúng nơi có risk?
Ví dụ AI phân loại 10.000 expense transactions. Nếu 9.500 transaction có confidence cao, rule rõ và amount nhỏ, không cần reviewer kiểm tra từng dòng. Chỉ 500 transaction exception được đưa vào review queue.
Đây là risk-based verification.
Nếu Finance vẫn kiểm tra 100% output AI theo cách cũ, productivity gain sẽ thấp. Ngược lại, nếu bỏ review hoàn toàn, control risk tăng.
Mục tiêu là:
Appropriate Verification
không phải:
Zero Verification.
Review-first Accounting giải quyết một phần bài toán này
Một cách tổ chức tốt hơn là chuyển từ:
AI does work → Human checks everything
sang:
Deterministic Rules → AI prepares → Human reviews exceptions & judgment.
Ví dụ:
10,000 transactions → 9,200 pass deterministic checks → 800 exceptions → 600 AI-prepared → 200 require professional judgment.
Human attention được dồn vào nơi có risk cao nhất.
Verification burden vì vậy giảm không phải vì CFO “tin AI hơn”, mà vì workflow được thiết kế tốt hơn.
Một AI output tốt phải “review-ready”
Một trong những nguyên nhân làm verification tốn thời gian là AI trả về một conclusion nhưng không cung cấp đủ context.
Ví dụ:
“Gross margin giảm chủ yếu do raw material cost.”
Reviewer phải tự đi tìm SKU nào, nguyên liệu nào, period nào, standard hay actual, price variance hay usage variance và impact bao nhiêu.
Đây chưa phải output tốt cho Finance.
Một output review-ready nên gồm:
Conclusion + Source Data + Calculation + Evidence + Exception + Assumptions + Reasoning + Confidence + Required Decision.
Ví dụ:
Gross margin giảm 2,1 điểm phần trăm. Khoảng 1,3 điểm đến từ purchase price variance của nguyên liệu A và B. Nguồn: PO, goods receipt và standard cost version hiện hành. Ba supplier invoice có chênh lệch lớn cần review.
Lúc này reviewer không bắt đầu từ số 0. Verification time giảm đáng kể.
Evidence là cách giảm Verification Burden hiệu quả nhất
Nếu AI nói “Invoice này có khả năng duplicate”, reviewer nên thấy ngay:
Invoice A
Invoice B
Supplier
Amount
Invoice Number
Date
PO
Payment Status.
Nếu AI nói “VAT risk cao”, reviewer nên thấy:
Applicable Rule
Transaction
GL
E-Invoice
VAT Return
Mismatch
Evidence.
Nếu AI nói “BOM leakage khoảng 300 triệu”, reviewer nên thấy:
BOM Version
Standard Quantity
Actual Consumption
Production Volume
Material Price
Variance.
Evidence giúp chuyển verification từ investigation thành confirmation.
Đây là khác biệt rất lớn.
Verification Burden có thể trở thành KPI
Nếu doanh nghiệp bắt đầu dùng AI nghiêm túc trong Finance, Verification Burden nên được đo.
Một bộ KPI đơn giản có thể gồm:
Gross Time Saved
Verification Time
Rework Time
First-pass Acceptance Rate
Human Intervention Rate
AI Error Rate
Evidence Completeness
Net Time Saved.
Trong đó, First-pass Acceptance Rate là một metric rất quan trọng.
Nó trả lời:
Bao nhiêu % AI output được reviewer chấp nhận ngay mà không cần sửa material?
Nếu AI tạo 1.000 draft nhưng chỉ 200 được accept ngay, hệ thống vẫn còn nhiều work phải cải thiện.
Nếu 850 được accept ngay, productivity thật sự bắt đầu xuất hiện.
Không phải use case AI nào cũng có Verification Burden giống nhau
Một AI use case nên được đánh giá theo hai chiều:
Value
và:
Verification Burden.
Ví dụ Drafting Email có value vừa và verification thấp. Meeting Summary cũng tương tự. Expense Coding có value cao nếu volume lớn và verification tương đối thấp nếu rule rõ.
Ngược lại, Revenue Forecast, Cash Flow Forecast, Month-end Close hay Board Reporting đều có value cao nhưng verification cũng cao hơn nhiều.
Điều này giúp giải thích tại sao Finance AI thường scale nhanh hơn ở extraction, classification, reconciliation và document preparation so với judgment, forecast, close hay board reporting.
Không phải vì model không đủ thông minh. Mà vì cost of verification khác nhau.
Verification-adjusted ROI
Một AI business case không nên chỉ tính:
Hours Automated × Hourly Cost.
Nên có thêm:
Verification Cost.
Ví dụ:
AI Tool Cost:
200 triệu/năm.
Gross Hours Saved:
4.000 giờ.
Giá trị giờ công:
200.000 đồng/giờ.
Gross Productivity Value:
800 triệu.
Nhìn ban đầu, ROI rất tốt.
Nhưng nếu Verification + Rework là 2.000 giờ, Verification Cost tương đương 400 triệu.
Net Productivity Value chỉ còn 400 triệu.
Sau AI Cost:
Net Value = 200 triệu.
Business case hoàn toàn khác.
Do đó có thể dùng:
Verification-adjusted Value = Gross AI Value - Verification Cost - Rework Cost.
Đây là cách thực tế hơn để tránh “phantom ROI”.
Verification Burden cũng là một tín hiệu thiết kế
Nếu verification time cao, câu trả lời không nhất thiết là:
Cần model mạnh hơn.
Có thể vấn đề nằm ở:
- data fragmentation;
- lack of evidence;
- wrong workflow;
- unclear rules;
- poor business context;
- no confidence threshold;
- review interface kém.
Ví dụ cùng một model, nhưng nếu output có direct links tới source transactions và calculation, reviewer có thể xử lý nhanh hơn rất nhiều.
Như vậy Verification Burden có thể giúp doanh nghiệp xác định bottleneck thật nằm ở đâu.
Đây là một metric thiết kế sản phẩm rất hữu ích.
AI không nên buộc CFO “redo the work”
Một anti-pattern rất phổ biến là:
AI produces answer → CFO manually reconstructs answer → CFO decides whether AI was right.
Nếu CFO phải tự làm lại toàn bộ analysis để kiểm tra, AI gần như không tạo productivity.
Một workflow tốt hơn là:
AI produces result → Evidence attached → Calculation traceable → Exceptions highlighted → Reviewer confirms.
Mục tiêu là:
verification without reconstruction.
Đây có thể xem là một nguyên tắc thiết kế quan trọng cho mọi Finance AI product.
Dữ liệu tập trung làm giảm Verification Burden
Khảo sát của Datarails cho thấy các Finance team có data nằm trong disconnected systems phải dành nhiều thời gian verification hơn đáng kể so với nhóm có dữ liệu mostly centralized.
Điều này không có gì bất ngờ.
Nếu cùng một KPI tồn tại dưới nhiều định nghĩa khác nhau, AI không thể biết chắc đâu là “truth”.
Ví dụ Revenue có thể là invoiced revenue, recognized revenue, booked revenue, net revenue hoặc management revenue.
Một Finance AI system tốt vì vậy cần:
Source of Record + Business Definition + Context + Evidence.
Không nhất thiết phải xây một data warehouse hoàn hảo trước khi dùng AI. Nhưng các KPI và Business Objects trọng yếu cần có nguồn và định nghĩa rõ.
CFO nên hỏi một câu khác khi mua AI
Thay vì chỉ hỏi vendor:
AI này làm được gì?
CFO nên hỏi:
Tôi sẽ mất bao lâu để kiểm tra nó?
Các câu hỏi thực dụng hơn gồm:
- Output có trace tới source không?
- Calculation có reproduce được không?
- Có confidence score không?
- Có flag exception không?
- Có version history không?
- Có audit trail không?
- Có deterministic validation trước AI không?
- Reviewer có thấy evidence ngay trong workflow không?
Một sản phẩm AI Finance tốt không chỉ làm nhanh.
Nó phải làm cho review cũng nhanh.
Verification Burden đặc biệt quan trọng với dịch vụ kế toán
Đối với accounting firm hoặc đơn vị outsourced CFO, bài toán này còn rõ hơn.
Nếu AI giúp một nhân viên prepare hồ sơ nhanh gấp ba lần nhưng senior phải dành nhiều thời gian hơn để kiểm tra, firm chưa chắc tăng capacity.
Economics thật phải nhìn:
Preparation Time + Review Time + Rework Time.
Ví dụ trước AI:
Prepare = 4 giờ
Review = 1 giờ
Tổng:
5 giờ.
Sau AI:
Prepare = 1 giờ
Review = 2,5 giờ
Rework = 0,5 giờ
Tổng:
4 giờ.
AI vẫn có value.
Nhưng không phải 75% productivity gain.
Mà chỉ khoảng 20%.
Đây là khác biệt rất lớn khi tính pricing, staffing và ROI.
Tax Health Check cũng nên đo Verification Burden
Một workflow Tax Health Check có thể là:
Evidence Intake → Rule Tests → AI Risk Suggestions → Tax Professional Review.
Nếu AI đưa ra 100 risk suggestions nhưng 70 suggestion cần chuyên viên đọc lại hồ sơ từ đầu, hệ thống chưa hiệu quả.
Nếu mỗi suggestion đi kèm regulation, affected transaction, calculation, evidence và reason, review sẽ nhanh hơn nhiều.
Do đó một KPI rất hữu ích là:
Minutes to Verify a Finding.
Khi hệ thống trưởng thành, metric này phải giảm.
AI Value Realization phải đo phần “ẩn” này
Khi doanh nghiệp đo ROI AI, các chi phí dễ thấy là license, API, implementation và consulting.
Nhưng Verification Burden thường bị ẩn trong payroll hiện hữu.
Không ai tạo một invoice ghi:
120 giờ CFO kiểm tra AI.
Nhưng chi phí vẫn tồn tại.
Do đó một AI Value Realization System nên theo dõi:
AI Cost + Human Verification Cost + Rework Cost + Control Cost
so với:
Cash Value + Cost Avoided + Capacity Released + Decision Value.
Nếu không, ROI rất dễ bị overstated.
Từ “Hours Saved” sang “Verified Capacity Released”
Một khái niệm hữu ích hơn “hours saved” có thể là:
Verified Capacity Released
Tức là:
Sau khi trừ verification và rework, thực sự còn bao nhiêu capacity được giải phóng để làm việc khác?
Ví dụ:
Gross:
500 hours saved.
Verification:
180 hours.
Rework:
70 hours.
Net:
250 hours.
Nếu 250 giờ này được redeploy vào forecasting, margin analysis, collections hoặc advisory, capacity mới thực sự tạo value.
Đây là cách nối productivity với outcome.
Mục tiêu cuối cùng: Human attention đi đúng chỗ
AI Finance tốt không nhất thiết phải làm con người biến mất khỏi workflow.
Mục tiêu hợp lý hơn là:
con người chỉ dành attention cho những nơi thật sự cần judgment, risk assessment hoặc accountability.
Normal transactions:
Straight-through.
Exceptions:
AI prepared.
Material judgment:
Human reviewed.
Critical action:
Human approved.
Đây là cách giảm Verification Burden mà không đánh đổi control.
Kết luận
AI chắc chắn có khả năng tiết kiệm thời gian cho Finance.
Nhưng câu hỏi CFO cần đặt không nên dừng ở:
AI làm task nhanh hơn bao nhiêu?
Mà phải tiếp tục:
Tôi mất bao nhiêu thời gian để kiểm tra?
Bao nhiêu output cần làm lại?
Bao nhiêu evidence phải tự đi tìm?
Bao nhiêu capacity thực sự được giải phóng sau cùng?
Do đó một công thức đơn giản nhưng hữu ích là:
Net AI Productivity = Gross Time Saved - Verification Time - Rework Time.
Và khi chuyển sang góc nhìn kinh tế:
Net AI Value = Gross AI Value - AI Cost - Verification Cost - Rework Cost - Control Cost.
Đây là cách CFO tránh rơi vào một nghịch lý rất dễ xảy ra:
AI làm mọi thứ nhanh hơn, nhưng phòng Finance lại bận hơn.
Giải pháp không phải là bỏ AI.
Cũng không nhất thiết là tìm một model thông minh hơn.
Giải pháp là thiết kế AI để output trở nên:
review-ready, evidence-backed, traceable và risk-based.
Khi đó con người không phải kiểm tra lại mọi thứ.
Họ chỉ kiểm tra:
những gì thực sự đáng kiểm tra.
Và có lẽ đó mới là lúc AI bắt đầu tạo ra productivity thật trong Finance.
Nguồn tham khảo
- Datarails, “2026 CFO Sentiments: How AI Is Changing Finance Departments”, 2026. Khảo sát 270 CFO và finance leaders tại các tổ chức Mỹ có trên 1.000 nhân viên và doanh thu từ 100 triệu USD trở lên.
- Datarails, “Finance Teams Now Spend a Quarter of Their Week Fact-Checking AI”, 06/10/2026.
- CPA Practice Advisor, “Fact-Checking AI is Taking Up More of CFOs’ and Finance Teams’ Time”, 07/10/2026.
💬 Xin mời Quý độc giả trao đổi thảo luận thêm về chủ đề này trên diễn đàn của Webketoan:
https://webketoan.com/threads/3143160-chia-se-bai-viet-ai-tiet-kiem-thoi-gian-hay-dang-tao-them-viec-cho-cfo-verification-burden-trong-phong-tai-chinh/