Đo hiệu quả AI trong tài chính: hãy tính theo từng “vụ việc” (Case), đừng chỉ đếm giờ tiết kiệm

Đo hiệu quả AI trong tài chính: hãy tính theo từng “vụ việc” (Case), đừng chỉ đếm giờ tiết kiệm
Khi triển khai AI hay tự động hóa trong kế toán – tài chính, nhiều doanh nghiệp đo thành công bằng những con số như:
- số giờ làm việc tiết kiệm được;
- số tác vụ đã tự động hóa;
- số giao dịch được xử lý;
- số “trợ lý AI” (AI Agent) đã đưa vào sử dụng.
Những con số này có ích. Nhưng chúng chưa trả lời câu hỏi mà chủ doanh nghiệp và giám đốc tài chính (CFO) quan tâm nhất:
Hệ thống này thực sự mang về hoặc bảo vệ được bao nhiêu tiền cho doanh nghiệp?
Một AI Agent có thể xử lý 10.000 tác vụ mỗi tháng. Nhưng nếu những tác vụ đó không giúp thu hồi được tiền, tránh được chi phí, giải phóng được vốn lưu động, giảm được rủi ro hay giữ được biên lợi nhuận, thì “tự động hóa thành công” chưa chắc đã là “kinh doanh thành công”.
Bài viết này đề xuất một cách đo khác, đơn giản và gần với công việc hằng ngày của người làm kế toán: lấy từng vụ việc (Case) làm đơn vị đo giá trị.
1. Giờ tiết kiệm chưa phải là giá trị
Giả sử AI giúp phòng kế toán tiết kiệm 200 giờ mỗi tháng. Nghe rất ấn tượng. Nhưng hãy hỏi tiếp: 200 giờ đó đã tạo ra điều gì?
Nếu số nhân sự không giảm, thời gian khép sổ không nhanh hơn, tiền mặt không tăng và rủi ro không giảm, thì giá trị kinh tế thực tế có thể thấp hơn nhiều so với tưởng tượng.
Nói cách khác, “làm được nhiều việc” không đồng nghĩa với “tạo ra giá trị”.
2. Case là gì?
Trong bài này, Case (vụ việc) là một hồ sơ theo dõi trọn vẹn từ lúc phát hiện vấn đề đến lúc có kết quả bằng tiền. Một Case không chỉ là “một đầu việc cần đóng lại”. Nó nối năm thứ với nhau:
Vấn đề → Giá trị đang bị đe dọa → Hành động → Chi phí bỏ ra → Kết quả thực tế
Ví dụ, Case công nợ số 021:
- Vấn đề: khách hàng nợ quá hạn 67 ngày.
- Giá trị đang bị đe dọa: 500 triệu đồng.
- Hành động: giải quyết tranh chấp thương mại với khách.
- Chi phí: AI tốn khoảng 1,8 USD, nhân viên mất 2 giờ.
- Kết quả: thu hồi được 400 triệu đồng.
Chỉ trong một hồ sơ, hoạt động của AI và con người đã được gắn trực tiếp với kết quả kinh doanh. Đây là bài toán hiệu quả đầu tư rất rõ ràng.
3. Ba lớp giá trị cần phân biệt
Sai lầm phổ biến nhất là nhìn vào số tiền lớn rồi báo cáo: “AI đã tạo ra 500 triệu”. Đó là nói quá. Mỗi Case nên ghi nhận ba lớp giá trị riêng:
| Lớp giá trị | Ý nghĩa | Ví dụ |
|---|---|---|
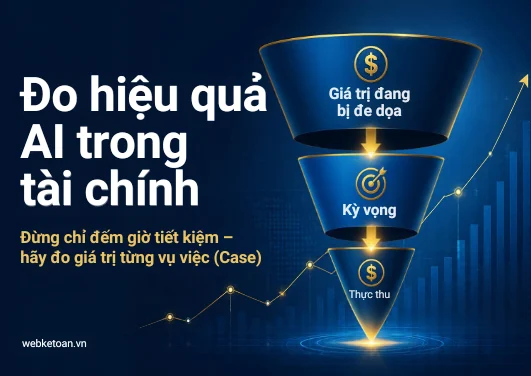
| Giá trị đang bị đe dọa (Value at Stake) | Số tiền có nguy cơ mất, bị kẹt, bị rò rỉ hoặc chưa khai thác nếu không xử lý | 500 triệu |
| Giá trị kỳ vọng (Expected Value) | Số tiền ta dự tính thu hồi hoặc bảo vệ được | 400 triệu |
| Giá trị thực hiện (Realized Value) | Số tiền thực tế có được sau khi hành động | 320 triệu |
Ba con số này tạo thành một “phễu giá trị”. Khoản nợ 500 triệu không có nghĩa là doanh nghiệp chắc chắn mất 500 triệu. Nó chỉ cho biết có 500 triệu đang chịu rủi ro.
Giá trị kỳ vọng thường được ước tính bằng cách nhân với xác suất thu hồi:
Giá trị kỳ vọng = Giá trị đang bị đe dọa × Xác suất thu hồi
Ví dụ: khoản nợ 500 triệu, xác suất thu hồi 70% thì giá trị kỳ vọng là 350 triệu.
4. Phải tính cả chi phí để có được giá trị
Giá trị chỉ có ý nghĩa khi so với chi phí bỏ ra. Chi phí của một Case có thể gồm tiền dùng AI, phí công cụ, thời gian nhân viên rà soát, thời gian điều tra, chi phí thuê tư vấn bên ngoài và chi phí triển khai.
Hai công thức đơn giản:
Giá trị ròng = Giá trị thực hiện − Chi phí của Case
Hiệu quả của Case = Giá trị ròng ÷ Chi phí của Case
Ví dụ: thu hồi được 300 triệu, chi phí xử lý 10 triệu, giá trị ròng là 290 triệu.
Không cần chính xác tuyệt đối ngay từ đầu. Điều quan trọng là bắt đầu nhìn mọi việc bằng con mắt kinh tế.
5. Các ví dụ thực tế
Công nợ. Hóa đơn 800 triệu, quá hạn 75 ngày. Kỳ vọng thu hồi 600 triệu, chi phí xử lý 5 triệu. Thực thu 550 triệu, giá trị ròng 545 triệu. Bộ phận tài chính chứng minh được hành động thu nợ đã mang về bao nhiêu tiền.
Biên lợi nhuận. Mặt hàng A bị giảm 3% biên lợi nhuận gộp, doanh thu cả năm 20 tỷ, ước tính thiệt hại 600 triệu. Nguyên nhân gốc là hao hụt nguyên vật liệu so với định mức. Sau khi điều tra định mức và chỉnh lại thiết lập sản xuất, thu hồi được 350 triệu mỗi năm.
Tồn kho. Hàng tồn chậm luân chuyển 2 tỷ, kỳ vọng thu hồi 500 triệu. Doanh nghiệp xả hàng khuyến mãi, điều chuyển kho và dừng sản xuất thêm. Tồn kho giảm 400 triệu, tức là giải phóng được 400 triệu vốn lưu động.
Rủi ro thuế. Số liệu thuế bị lệch, rủi ro phơi nhiễm khoảng 300 triệu. Sau khi đối chiếu và lập hồ sơ giải trình chênh lệch thời điểm, rủi ro hạ từ cao xuống thấp. Không có tiền mặt nào “về túi” ngay, nhưng đó là giá trị của việc tránh được rủi ro.
Ưu đãi thuế. Kiểm tra sức khỏe thuế không chỉ tìm rủi ro mà còn tìm ưu đãi doanh nghiệp được hưởng. Nếu đủ điều kiện giảm thuế 200 triệu và thực tế tiết kiệm được 180 triệu, đó là giá trị thuế thực hiện được.
Sản xuất. Một lô hàng có năng suất bất thường, thiệt hại ước tính 50 triệu mỗi tháng. Sau khi chỉnh thông số máy, phế phẩm giảm, tiết kiệm 30 triệu mỗi tháng. Bộ phận sản xuất thấy rõ cải tiến vận hành đã trở thành kết quả tài chính. Ví dụ khác: phế phẩm giảm 2% tương đương tiết kiệm nguyên vật liệu 200 triệu mỗi năm.
6. Giảm rủi ro cũng là giá trị
Không phải Case nào cũng tạo ra tiền mặt. Một Case tuân thủ có thể giảm xác suất bị phạt, tránh tranh chấp pháp lý hoặc tránh gián đoạn hoạt động. Có thể ước tính như sau:
Tổn thất kỳ vọng = Xác suất xảy ra × Mức thiệt hại
Giá trị giảm rủi ro = Tổn thất kỳ vọng trước xử lý − Tổn thất kỳ vọng sau xử lý
Ví dụ: mức phạt tiềm tàng 1 tỷ, xác suất 30% thì tổn thất kỳ vọng là 300 triệu. Sau khi khắc phục, xác suất còn 5% thì tổn thất kỳ vọng là 50 triệu. Giá trị giảm rủi ro là 250 triệu.
Con số này không cần quá chính xác. Điều cần là rủi ro được nhìn bằng thước đo tiền.
7. Không đóng Case khi mới “làm xong việc”, mà khi có kết quả được xác minh
Một Case chưa nên đóng chỉ vì nhân viên đã gọi điện cho khách. Case chỉ nên đóng khi có kết quả được kiểm chứng: tiền đã về, có chứng từ ngân hàng.
Mỗi con số giá trị cần có bằng chứng đi kèm:
- Thu hồi 400 triệu → giấy báo có của ngân hàng.
- Phế phẩm giảm 2% → số liệu sản xuất.
- Tiết kiệm thuế 180 triệu → bảng tính thuế, hồ sơ khai thuế.
Không có bằng chứng thì giá trị chỉ là lời tuyên bố.
Giá trị đi qua năm bước, mỗi bước thể hiện mức chắc chắn tăng dần: xác định → kỳ vọng → cam kết → thực hiện → được xác minh. Chỉ giá trị đã được bộ phận tài chính xác minh mới nên đưa lên báo cáo cho lãnh đạo.
8. Ba nguyên tắc để con số không bị “thổi phồng”
Không tính trùng. Một Case vừa giảm chi phí vừa tăng biên lợi nhuận. Nhưng biên lợi nhuận tăng đã bao gồm phần chi phí giảm, nếu cộng cả hai là tính hai lần.
Chia đúng phần đóng góp. Biên lợi nhuận cải thiện có thể do AI, do tăng giá bán, do đàm phán lại nhà cung cấp hoặc do sản lượng tăng. Không nên ghi 100% công cho AI. Ví dụ tổng giá trị 500 triệu, hành động của Case đóng góp ước tính 60% thì giá trị được ghi nhận là 300 triệu.
AI không tự báo công. AI không nên tự nói “tôi vừa tạo ra 500 triệu”. Giá trị phải dựa trên số liệu khách quan, được chủ nghiệp vụ xác nhận và bộ phận tài chính duyệt. Nếu mỗi nhóm tự công bố “AI tiết kiệm 1 tỷ”, bảng theo dõi sẽ trở thành bảng khoe thành tích và mất ý nghĩa.
9. Ưu tiên xử lý theo giá trị ròng, không theo thứ tự đến trước làm trước
Nếu phòng tài chính có 20 Case cùng lúc, không nên xử lý theo thứ tự đến trước làm trước. Hãy ưu tiên theo giá trị ròng kỳ vọng.
Ví dụ: Case A giá trị 500 triệu, chi phí 100 triệu, ròng 400 triệu. Case B giá trị 200 triệu, chi phí 10 triệu, ròng 190 triệu. Cả hai đều đáng làm, nhưng thứ tự và nguồn lực dành cho từng Case sẽ khác khi nhìn từ góc độ này.
Một Case lớn nhưng khả năng thu hồi thấp có thể không đáng ưu tiên bằng một Case nhỏ hơn nhưng dễ xử lý hơn. Có thể cân nhắc thêm hai yếu tố:
- Mức độ gấp: công nợ càng để lâu càng khó đòi, hàng tồn càng cũ càng mất giá, ưu đãi thuế có hạn nộp hồ sơ. Giá trị “hao mòn” theo thời gian nên Case càng gấp càng cần xử lý nhanh, và thời hạn xử lý không nên giống nhau cho mọi Case.
- Số ngày để thực hiện giá trị: thu hồi nợ hôm nay có giá trị hơn thu hồi sau sáu tháng. Chỉ số “số ngày để có tiền” rất phù hợp với CFO.
10. Xử lý đi xử lý lại một lỗi là dấu hiệu cần sửa tận gốc
Giả sử có 20 Case chênh lệch định mức nguyên vật liệu, mỗi Case thu hồi được 10 triệu. Từng Case đều “có lãi”. Nhưng nguyên nhân gốc không được sửa, nên tháng sau lỗi lại xuất hiện, và doanh nghiệp tiếp tục mất thời gian.
Lúc này cần mở một Case gốc rễ (Problem Case). Ví dụ: chấn chỉnh việc quản lý định mức nguyên vật liệu, tiết kiệm được 500 triệu mỗi năm trong tương lai. Đây là giá trị mang tính cấu trúc, lớn hơn nhiều so với cộng dồn các lần xử lý lẻ.
11. So sánh AI, con người và tự động hóa bằng số liệu
Với cùng loại Case, ví dụ thu hồi công nợ, doanh nghiệp có thể thử nhiều cách: chỉ con người làm; AI hỗ trợ con người; AI Agent kết hợp con người; quy trình tự động hoàn toàn. Sau đó so sánh thời gian xử lý, tỷ lệ thu hồi, chi phí mỗi Case và giá trị thực hiện. Đây là cách thực tế nhất để trả lời: “Tự động hóa có thật sự tốt hơn không?”
Chi phí AI cũng cần đo theo kết quả. Chi phí kỹ thuật thường được tính bằng lượng dữ liệu AI dùng. Nhưng CFO quan tâm đến chi phí cho mỗi Case thành công. Ví dụ: chi phí AI 50.000 đồng, chi phí nhân sự 200.000 đồng, Case mang về 20 triệu đồng. Đó mới là bài toán kinh tế có ý nghĩa, chứ không phải “AI dùng hết bao nhiêu dữ liệu”.
Một AI Agent “rẻ” chưa chắc đã có ích. So sánh:
- Agent A: chi phí 100 USD/tháng, xử lý 1.000 Case, chỉ 10 Case có kết quả thành công.
- Agent B: chi phí 500 USD/tháng, xử lý 300 Case, 200 Case thành công.
Agent B đắt hơn nhưng giá trị mang lại có thể cao hơn nhiều. Vì vậy cần đo giá trị thực hiện chia cho chi phí của Agent.
Từ đó CFO có thể quản lý một “danh mục Agent” như danh mục đầu tư. Giả sử Agent A tốn 100 triệu và mang về 2 tỷ giá trị đã xác minh, Agent B tốn 200 triệu và chỉ mang về 300 triệu. Agent A nên được mở rộng, Agent B cần thiết kế lại. Agent nào ít Case, giá trị thấp, chi phí rà soát cao thì có thể cho ngừng hoạt động.
Nguyên tắc tương tự áp dụng cho việc phân bổ ngân sách AI: ưu tiên những loại Case có giá trị cao, xảy ra thường xuyên và có quy luật lặp lại như thu hồi công nợ, kiểm tra chi trả trùng cho nhà cung cấp, chênh lệch định mức, đối chiếu thuế. Những việc giá trị cao nhưng hiếm gặp, như xử lý kế toán cho thương vụ sáp nhập hay tranh chấp thuế lớn, cần con người quyết định, AI chỉ hỗ trợ.
12. Giờ tiết kiệm: tính thận trọng để tránh “lợi nhuận ảo”
Giả sử AI tiết kiệm 1.000 giờ. Không nên tự động nhân với đơn giá lương để ra “giá trị”. Chỉ khi thời gian tiết kiệm được dùng vào việc khác có ích, giúp tránh phải tuyển thêm người hoặc làm tăng sản lượng thì mới có giá trị kinh tế rõ ràng. Nếu không sẽ rơi vào cái bẫy lợi nhuận ảo (phantom ROI).
Vì vậy, nên xếp các loại giá trị theo mức độ bằng chứng, từ mạnh đến yếu:
- Tiền mặt thực thu
- Chi phí tránh được
- Vốn lưu động giải phóng
- Giá trị đã điều chỉnh theo rủi ro
- Năng lực làm việc được giải phóng
- Thời gian tiết kiệm
Càng xuống dưới, bằng chứng càng yếu. Mỗi giá trị cũng nên gắn nhãn độ tin cậy: tiền đã về ngân hàng là độ tin cậy cao; rủi ro tránh được thường ở mức trung bình hoặc thấp; năng suất tiết kiệm ở mức trung bình. Gắn nhãn như vậy giúp CFO không đánh đồng mọi lời tuyên bố về giá trị.
13. Sổ ghi nhận giá trị: một “sổ cái quản trị”
Mỗi Case nên có một dòng trong Sổ ghi nhận giá trị (Value Register) với các cột như:
- Mã Case
- Loại giá trị (tiền thu hồi, chi phí tránh được, vốn lưu động giải phóng, giảm rủi ro, tiết kiệm thuế…)
- Giá trị đang bị đe dọa
- Giá trị kỳ vọng
- Giá trị thực hiện
- Giá trị đã xác minh
- Độ tin cậy
- Người phụ trách
Cần nói rõ: sổ này không phải sổ kế toán và không dùng để lập báo cáo tài chính. Đó là “sổ cái quản trị”, giúp CFO theo dõi giá trị mà các dự án chuyển đổi mang lại.
Sổ giá trị này không thay thế phần mềm kế toán hay ERP. ERP vẫn giữ giao dịch (ví dụ “đã nhận thanh toán”). Còn sổ giá trị giữ phần ngữ cảnh: “Case này thu hồi 400 triệu, đã đóng, giá trị đã được xác minh”. Ranh giới giữa hai hệ thống vẫn rõ ràng.
14. Càng làm nhiều, ước tính càng chuẩn
Sau khi xử lý khoảng 100 Case công nợ, doanh nghiệp sẽ biết tỷ lệ thu hồi trung bình là 65%, thời gian xử lý trung bình là 12 ngày, chi phí trung bình là 1 triệu đồng mỗi Case. Khi có Case mới, ước tính giá trị kỳ vọng sẽ sát thực tế hơn. Đây chính là “vốn kinh nghiệm” tích lũy của doanh nghiệp.
Đủ dữ liệu, AI có thể hỗ trợ dự báo xác suất thu hồi dựa trên loại khách hàng, số ngày quá hạn, tình trạng tranh chấp, lịch sử thanh toán. Tuy vậy, phép tính giá trị cuối cùng vẫn nên theo công thức cố định, không để AI tự “đoán” số.
AI cũng có thể gợi ý hành động tiếp theo dựa trên giá trị: không hỏi “cách nào có vẻ đúng”, mà hỏi “cách nào cho giá trị ròng kỳ vọng cao nhất”. Ví dụ cùng một khoản 100 triệu: phương án A chi phí 1 triệu, xác suất thành công 60%; phương án B chi phí 10 triệu, xác suất thành công 90%. Phép tính kỳ vọng sẽ cho biết phương án nào hợp lý hơn.
15. Nối bản đồ rò rỉ tài chính với kết quả thực tế
Trong cách tiếp cận này, mỗi công cụ đảm nhận một câu hỏi:
- Bản đồ rò rỉ giá trị tài chính hỏi: tiền đang rò ở đâu?
- Bộ máy phát hiện vấn đề hỏi: rò rỉ đang xảy ra ở giao dịch hay quy trình nào?
- Quản lý Case hỏi: ai đang xử lý?
- Đo giá trị hỏi: thu hồi được bao nhiêu?
Chuỗi này tạo thành một vòng khép kín: từ “tiền có thể rò ở đâu” đến “đã thu hồi được bao nhiêu”. Nó cũng đổi cách khách hàng nhìn các dịch vụ kiểm tra sức khỏe. Nếu kết quả chỉ là “điểm rủi ro 62”, rất khó cảm nhận. Nếu kết quả là “rủi ro thuế tiềm tàng 500 triệu, ưu đãi có thể thu hồi 120 triệu”, giá trị của dịch vụ rõ ràng hơn rất nhiều.
16. Doanh nghiệp nhỏ có thể bắt đầu rất đơn giản
Không cần phương pháp định giá phức tạp. Mỗi Case chỉ cần ghi sáu thông tin:
- Giá trị đang bị đe dọa
- Giá trị kỳ vọng
- Chi phí của Case
- Giá trị thực hiện
- Bằng chứng
- Người xác minh
Như thế là đủ để bắt đầu. Một lỗi thường gặp là: “Vì không tính chính xác được nên không đo.” Tốt hơn là ước tính kèm giả định rõ ràng, gắn nhãn độ tin cậy, rồi cải thiện dần.
Lộ trình có thể đi theo năm mức:
- Theo dõi các Case
- Ghi nhận giá trị đang bị đe dọa
- Ghi nhận giá trị kỳ vọng
- Ghi nhận giá trị thực hiện
- Chọn hành động tối ưu theo giá trị ròng
17. Vai trò mới của CFO và kế toán trưởng
CFO không chỉ duyệt ngân sách cho AI. CFO nên là người đặt luật chơi về giá trị: cái gì được tính là giá trị, tính như thế nào, ai xác minh, chia phần đóng góp ra sao. Nếu không có người đứng ra làm việc này, con số giá trị sẽ dễ bị thổi phồng.
Có thể tóm lại bằng hai câu:
Vấn đề cho biết giá trị đang bị đe dọa ở đâu. Case tổ chức công việc xử lý. Kết quả chứng minh giá trị có thực sự được tạo ra hay không.
Nếu một Case không thể nối được với một kết quả kinh tế hoặc kết quả giảm rủi ro, CFO nên đặt câu hỏi: vì sao nó đáng được quan tâm?
Kết luận
Đánh giá AI trong tài chính không nên dựa vào số lượng Agent, số lượng lệnh, số tác vụ hay số giờ “ước tính” tiết kiệm. Doanh nghiệp cần một đơn vị đo gần với kinh doanh hơn, và Case có thể là đơn vị đó, vì mỗi Case chứa đủ chuỗi: vấn đề, giá trị đang bị đe dọa, giá trị kỳ vọng, hành động, chi phí, kết quả và giá trị thực hiện.
Khi đó, bản đồ rò rỉ không dừng ở “tiền đang rò ở đâu”. Việc phát hiện vấn đề không dừng ở “chuyện gì đang xảy ra”. AI không dừng ở “nên làm gì”. Quản lý Case không dừng ở “ai đang xử lý”. Tất cả cùng hướng về một câu hỏi cuối cùng, và cũng là câu hỏi của CFO:
Giá trị nào đã thực sự được tạo ra, bảo vệ hoặc thu hồi?
Khi mọi Case đều nối được từ “giá trị đang bị đe dọa” qua “hành động” đến “kết quả đã xác minh”, doanh nghiệp đang hình thành một lớp quản trị mới: Hệ thống thực hiện giá trị tài chính. Một hệ thống không chỉ phát hiện vấn đề, mà liên tục biến vấn đề thành hành động, và hành động thành giá trị.
Xin mời Quý độc giả trao đổi thảo luận thêm về chủ đề này trên diễn đàn của Webketoan: https://webketoan.com/threads/3143159-chia-se-bai-viet-do-hieu-qua-ai-trong-tai-chinh-tinh-theo-tung-vu-viec-case-dung-chi-dem-gio-tiet-kiem/